大企業の温室効果ガス(GHG)排出量の開示を巡る制度整備が、サプライチェーンを構成する中堅・中小企業にも影響を及ぼし始めた。2027年3月期からの開示義務化を前に、開示義務を負う企業は取引先ごとの一次データを集める動きを強めており、取引先にとっても、排出量の算定や根拠の説明に対応できる体制づくりが急務となっている。ただ、データ管理や算定業務にかかる負担は重く、業務の効率化や継続的な運用を支えるソリューションの価値が高まっている。
(取材・文/南雲亮平)
一次データ取得が焦点
企業の脱炭素を巡る動きでは、23年3月期に有価証券報告書におけるサステナビリティー情報の開示が義務化された。会計基準を策定する民間団体「財務会計基準機構」(FASF)の傘下にある「サステナビリティ基準委員会」(SSBJ)が、25年3月に国内基準を公表。27年3月期からはこの基準に基づき、サプライチェーン全体のGHG排出量を含む気候関連情報などの詳細な開示が、時価総額3兆円以上のプライム上場企業から順次義務付けられる(サプライチェーン排出量は適用初年度の開示免除措置あり)。
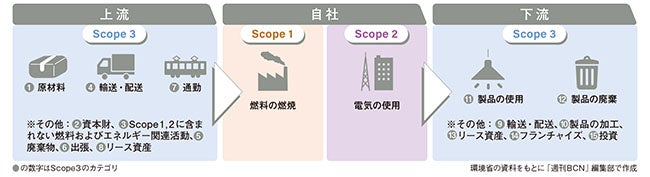 図1 サプライチェーン排出量の概要
SSBJが公表した国内基準で、多くの企業に関係してくるのが、原材料調達や物流、顧客による製品利用などによる排出量を示すScope3という領域だ。企業のサプライチェーン排出量は大きく三つに分類されており、自社設備などから直接発生するScope1、購入した電力などに由来するScope2、そして、自社の活動に関連する他社の排出を含む間接排出をまとめたScope3だ。サプライチェーン全体の排出量把握が求められることから、大企業だけでなく、そのサプライチェーンを構成する中堅・中小企業にも対応が求められている。
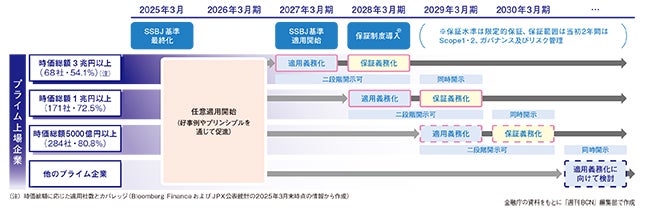 図2 サステナビリティー情報開示基準の適用及び保証制度の導入に向けたロードマップ
現時点の制度では、Scope3は、取引先の詳細なデータがなくとも開示できる。環境省などが公表する排出係数と調達額を利用した推計値による開示も認められているからだ。ところが、業界平均の排出係数は業界全体の統計から算出した固定値で、個々の取引先の取り組みでは変わらない。例えば、サプライヤーが再生可能エネルギーの導入や省エネ投資によって排出量を削減しても、取引額を減らさない限り、推計値は減らない。プライム上場企業の多くはGHGの削減目標を公表しているが、推計値では削減策の成果を示すことができない。このため、取引先ごとの排出実態を把握できる一次データの取得に乗り出す流れが広がっている。
 SCSK
若山仁宏 部長
SCSKのSX事業グループみらい創造事業本部環境SPF事業推進部の若山仁宏・部長は、Scope3において、原材料や消耗品の調達、パッケージングの外部委託、輸送、配送などの部分は、排出量が大きい傾向にあり、「一次データ取得の重点領域として注目される」との見解を示す。今後はサプライヤーをはじめとする取引先に対して、取引先の年間排出量を取引先自身の売上高や生産量などで割った「排出原単位」や、製品別の排出量(カーボンフットプリント)などの情報を求めるケースが増えるとみられる。取引先にとって、自社の排出量の算定は、発注企業に一次データを提供するための土台となる。
すでに中堅・中小企業の現場では課題が顕在化している。目立つのは「専門知識」「人的リソース」「コスト」の不足だ。大企業ではサステナビリティー部門や専門チームを置いて排出量の算出や開示作業にあたれるが、中堅・中小企業では総務や経理、経営企画担当者が兼務するケースが少なくない。Scope1や2であれば、電力使用量や燃料使用量から算定できるものの、Scope3は対象範囲が広く、勘定科目ごとの分類や排出係数の選定、データ整理など専門知識が求められるため、担当者には大きな負担がのしかかる。
さらに、算定に必要な請求書や領収書、検針票などの情報が紙やPDF、メールなど異なる形式で分散管理されている企業も多い。表計算ソフトを使った手作業での集計も残り、属人化やヒューマンエラーにつながりかねない。
 Sansan
山浦雄生 部長
対応の遅れは事業にも影響を与える。SansanのBill One事業部第1営業部の山浦雄生・部長は、「近年は大企業を中心に、サプライヤー選定や入札参加の条件として排出量の開示や削減計画の提示を求める例が増えている」と指摘する。サステナビリティー情報を示せなければ、取引先から外される可能性もあるわけだ。
 BIPROGY
小室一行 氏
BIPROGYのプロダクトマネジメント部ビジネスデザイン室サービス企画課(GX)の小室一行氏は、「金融機関や信用調査会社が非財務情報を活用する動きもある」と述べ、サステナビリティー対応の状況が企業評価や資金調達に影響を及ぼすこともありうるとの見方を示す。
早期に取り組む企業にはメリットがある。業界平均による推計値よりも低い排出量を一次データで証明できれば、「当社と取引することでScope3削減に貢献できる」と訴求できるからだ。また、排出量可視化の取り組みはエネルギー消費や支出構造の可視化にもつながる。省エネ施策や業務効率化の検討材料となり、結果として収益改善や競争力向上に結び付く期待もある。
人材・ノウハウ不足を補う
こうした背景から、サステナビリティー情報開示を支援するソリューションへの関心は高まっている。現場担当者を悩ませる要因の一つである、算定に必要なデータの収集について、Sansanはアスエネと協業し、経理DXサービス「Bill One」とサステナビリティーAIプラットフォーム「ASUENE」をAPI連携することで、請求書データを活用したCO2排出量の算出を支援する。Bill Oneが得意とする紙の請求書の代理受領やスキャンサービスを生かし、形式の異なる請求書をデータ化・一元管理できることが強みだ。
 Sansan
笠場愛翔 VPoP
経理業務のために蓄積したデータをサステナビリティー対応にも活用する「ワンソース・マルチユース」を実現しており、Sansanの笠場愛翔・Bill One事業部VPoPは「追加のデータ収集負荷をかけることなく、ESG対応を進められる」とする。将来的には両社の連携を強化し、データ活用や分類の高度化によって排出量データのさらなる精緻化を目指すという。
Scope3の算定にかかわる専門人材やノウハウの不足に悩む企業に向けて、SCSKはCO2排出量算定業務のBPOサービスを提供している。会計システムやERPから取得した仕訳データを独自アルゴリズムで解析し、排出量を算出する仕組みだ。
ユーザー企業はCSVデータの提供やヒアリングに対応するだけでよく、専任担当者やコンサルタントを社内に置かずとも対応が進められる。SCSKの若山部長は、「ツールを導入しても算定できる人材がいないという企業は少なくない。専門業務をアウトソースすることで、脱炭素対応のハードルを下げられる」と訴求する。
透明性や再現性が重要に
今後、サステナビリティー情報の可視化に関するソリューションの重要性が増すとみられる領域について、SCSKの若山部長は、「鉄鋼、自動車、半導体、建設、物流といった排出量の大きい業種」や「調達コストに占める原材料比率が高い食品や医療関連分野のサプライチェーン」を挙げた。
SSBJ基準に準拠した開示の義務化に加え、26年7月に成立した改正金融商品取引法により、開示内容の正確性を外部の専門家が確認する第三者保証も義務付けられた。対象企業や保証が求められる範囲は段階的に拡大される計画で、サステナビリティー情報には財務情報と同様の信頼性が求められるようになる。
その結果、企業に求められるのは排出量の数値そのものだけではなくなる。算定の根拠となった請求書や会計データなどの証跡、使用した排出係数や算定ロジック、さらに誰が確認・承認したのかといった業務プロセスまで説明できることが重要となる。第三者保証だけでなく、取引先からの開示請求や説明要求に対応するためには、算出過程の透明性や再現性が欠かせない。
将来のニーズを見据え、BIPROGYは「サステナビリティー関連業務を可視化するサービス」を中核に、GHG排出量の算定そのものだけでなく、その前後に存在する業務プロセス全体の可視化と統制を支援する考えだ。財務会計における内部統制の考え方を非財務領域へ応用し、排出量データの信頼性向上につなげる。BIPROGYの小室氏は、各拠点からのデータ収集や確認、承認、データ加工の履歴などをワークフローとして管理することで、「誰が、いつ、どのような根拠でデータを修正・承認したのかを記録できるため、第三者保証や開示請求への対応にも役立つ」と説明する。
サステナビリティー情報可視化ソリューションは、制度対応のための算定・開示だけでなく、排出量の削減や事業競争力の向上に直結する要素として、存在感が高まりそうだ。